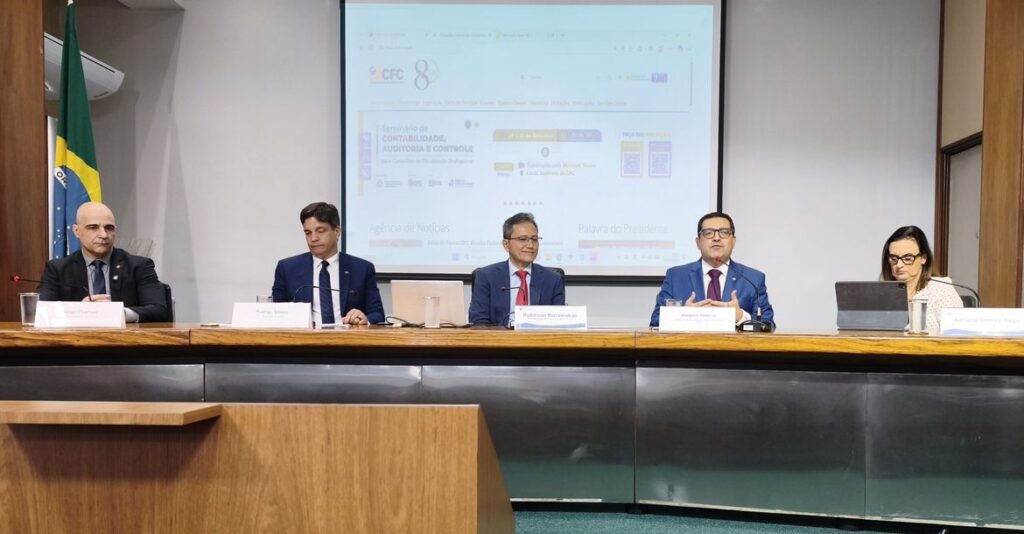
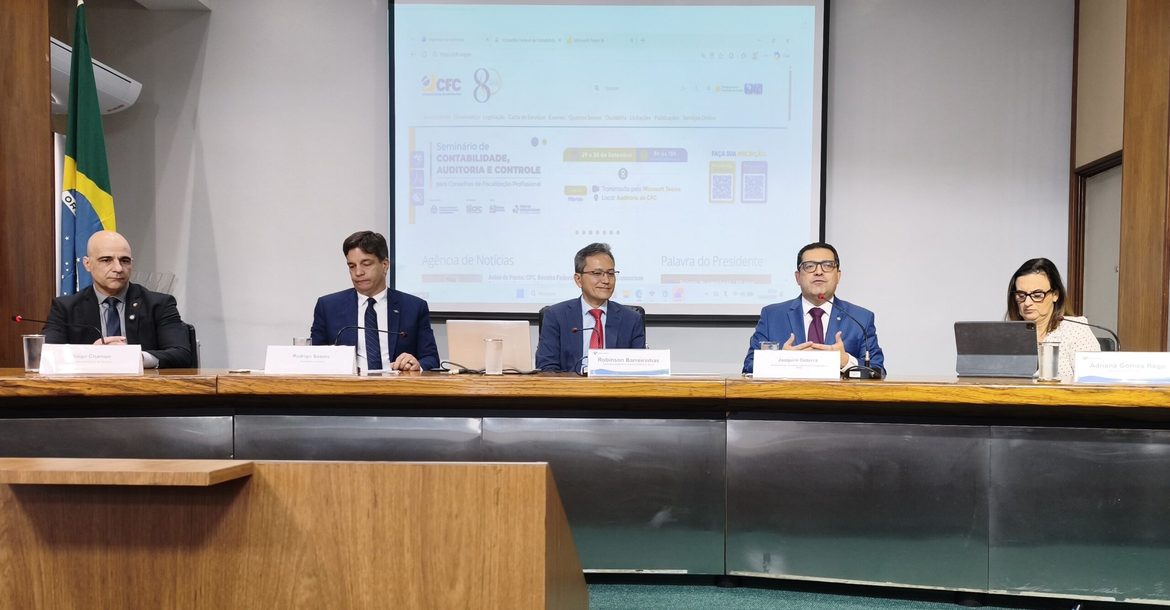
Medida foi anunciada durante coletiva de imprensa que marcou o lançamento da força-tarefa da Receita Federal, Fenacon, CFC e Sebrae para orientar empresas sobre a Reforma Tributária
Por Comunicação Fenacon
As empresas optantes pelo Simples Nacional terão até 30 de setembro de 2026 para definir como pretendem recolher o IBS e a CBS no primeiro semestre de 2027. A possibilidade de rever essa decisão após a definição da alíquota de referência foi anunciada nesta sexta-feira (18), durante coletiva de imprensa que marcou o lançamento da força-tarefa formada pela Receita Federal, Fenacon, Conselho Federal de Contabilidade (CFC) e Sebrae.
A iniciativa conjunta tem como objetivo ampliar o acesso a informações sobre a Reforma Tributária, orientar empresários, profissionais da contabilidade e contribuintes e combater a desinformação sobre as novas regras.
Opções para as empresas
Com a implementação da Reforma Tributária, as empresas do Simples Nacional poderão escolher entre manter o IBS e a CBS dentro da sistemática do regime ou recolher esses tributos pelo regime regular, separadamente da guia única.
Na primeira alternativa, a empresa permanece com o recolhimento dos tributos abrangidos pelo Simples Nacional em sua sistemática própria. Na segunda, denominada regime regular, o contribuinte continua no Simples para os demais tributos, mas passa a recolher o IBS e a CBS fora da guia única.
A opção para o primeiro semestre de 2027 deverá ser realizada até 30 de setembro de 2026. Segundo informações apresentadas durante a coletiva, a Receita Federal permitirá que a empresa reveja a decisão caso a definição posterior da alíquota de referência altere a avaliação sobre a escolha realizada.
A possibilidade está relacionada ao processo de definição da alíquota de referência da CBS para 2027. O Senado Federal tem até 15 de dezembro para analisar os cálculos elaborados pelo Tribunal de Contas da União (TCU) para a definição da alíquota.
Orientação às empresas
Durante a coletiva, o vice-presidente Institucional da Fenacon, Diogo Chamun, destacou a importância de as empresas realizarem simulações antes de escolher a forma de recolhimento. A análise deve considerar fatores como o perfil dos fornecedores e clientes, a composição da cadeia produtiva e os impactos das novas regras sobre as relações comerciais.
Chamun também ressaltou que a transição para o novo sistema exigirá planejamento e adaptação por parte das empresas, especialmente porque os modelos tributários atual e novo conviverão durante o período de transição.
A força-tarefa anunciada pelas quatro instituições reúne ações de comunicação, capacitação e ferramentas práticas, com atenção especial às micro e pequenas empresas. A proposta é facilitar a compreensão das mudanças e ampliar o acesso a informações oficiais durante a implementação da Reforma Tributária.
A reprodução deste material é permitida desde que a fonte seja citada.